REINO UNIDO ENDURECE LA RESPONSABILIDAD PENAL DE LAS EMPRESAS:
¿CÓMO AFECTA A LAS COMPAÑÍAS ESPAÑOLAS?
La nueva Crime and Policing Act 2026 amplía la responsabilidad penal corporativa y obliga a las empresas españolas que mantienen relaciones comerciales con el Reino Unido a revisar sus riesgos legales, sus directivos y sus sistemas de compliance.
Por Mendías Bujedo Abogados | Derecho Penal Corporativo y Compliance
Una reforma británica que también interesa a los empresarios españoles
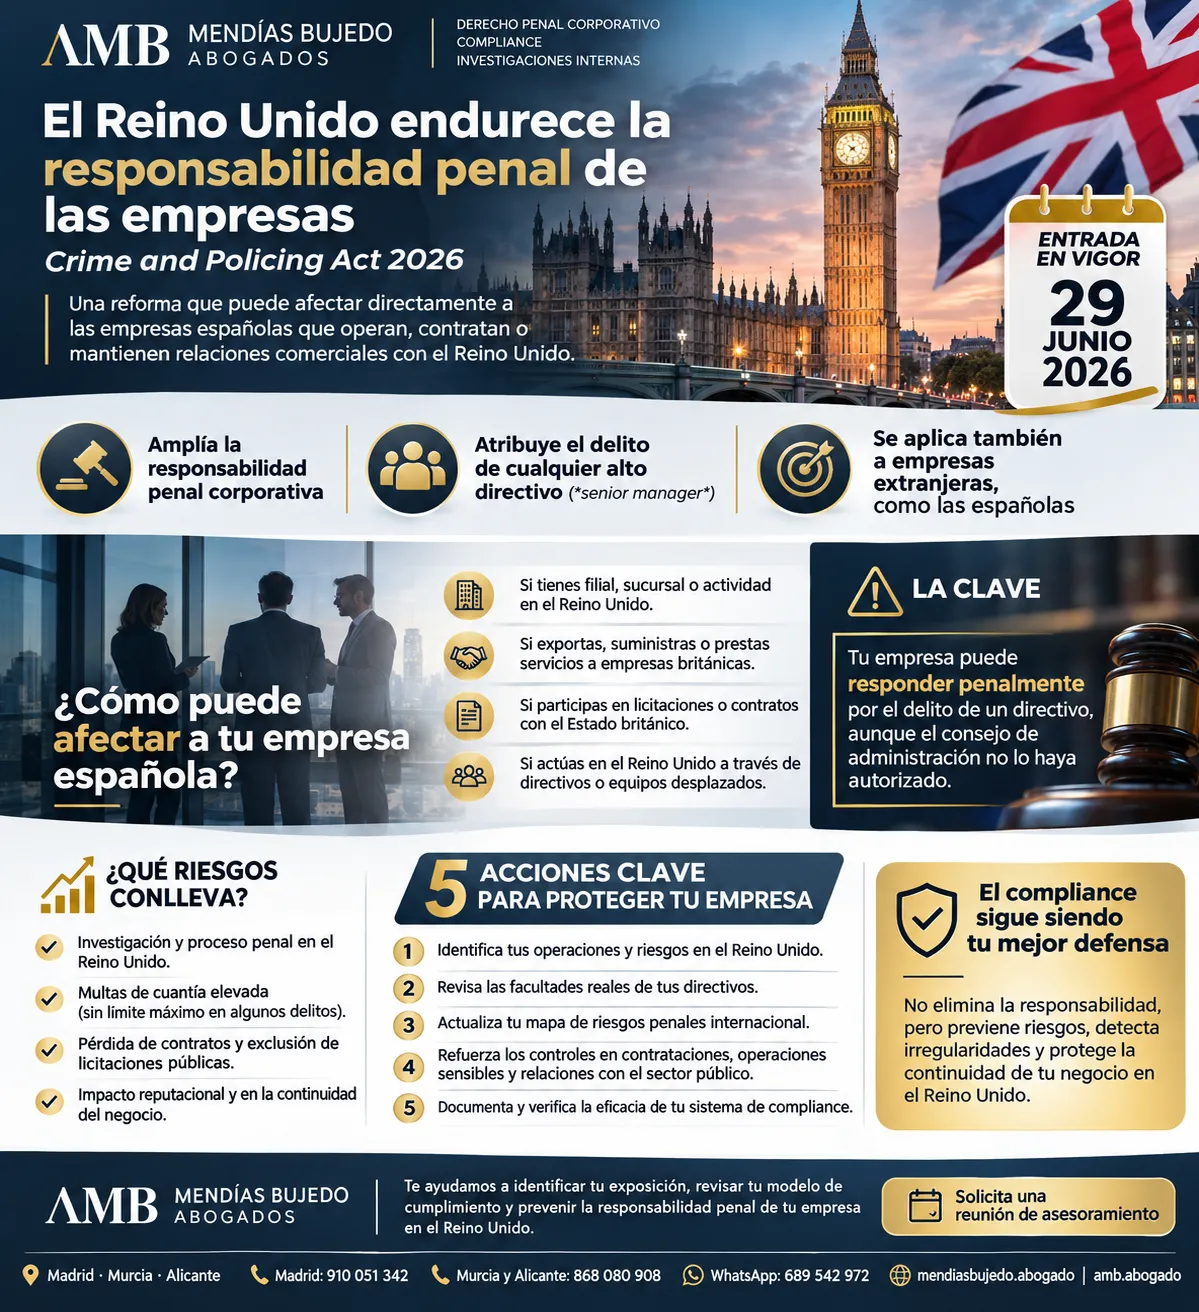
Desde el 29 de junio de 2026, el Reino Unido aplica una nueva regulación de la responsabilidad penal corporativa que puede afectar directamente a empresas españolas que desarrollan actividades comerciales en territorio británico.
La Crime and Policing Act 2026, a través de su sección 250, introduce una modificación sustancial en la forma de atribuir responsabilidad penal a las personas jurídicas.
La reforma permite que una empresa responda penalmente por determinados comportamientos delictivos cometidos por sus altos directivos cuando actúan dentro del ámbito real o aparente de sus competencias.
Hasta ahora, el sistema británico había presentado importantes dificultades para atribuir determinados delitos a grandes organizaciones, especialmente cuando sus decisiones se encontraban distribuidas entre distintos departamentos, delegaciones y niveles directivos.
La nueva regulación amplía la imputación basada en la actuación de los senior managers, que desde la legislación de 2023 se encontraba limitada a determinados delitos económicos, y la extiende con carácter general a los delitos comprendidos en la jurisdicción penal británica.
Para las empresas españolas, la consecuencia es importante: operar comercialmente en el Reino Unido puede implicar una exposición penal corporativa que no depende exclusivamente de las obligaciones previstas en el Código Penal español.
Sin embargo, conviene precisar que la reforma no convierte automáticamente en responsables penales a todas las empresas españolas que exportan productos, prestan servicios o contratan con clientes británicos.
Su aplicación exige comprobar la existencia de un delito, la intervención de un alto directivo, el ámbito de sus competencias y la conexión jurisdiccional con el Reino Unido.
1. ¿Qué empresas españolas pueden verse afectadas?
La sección 250 incluye expresamente entre las organizaciones comprendidas en su ámbito a las personas jurídicas constituidas fuera del Reino Unido.
Esto significa que una sociedad española puede quedar sometida a la nueva regla de atribución penal cuando concurran los presupuestos legales correspondientes.
Entre las empresas que deberían prestar especial atención se encuentran:
Empresas españolas con filiales, sucursales o establecimientos en el Reino Unido. La actividad de sus directivos puede generar riesgos penales para la entidad correspondiente. La responsabilidad de una filial no se transmite automáticamente a la matriz: debe determinarse qué sociedad reúne los requisitos de imputación.
Empresas exportadoras y proveedoras de compañías británicas. Cuando desarrollan operaciones, negociaciones o actividades relevantes en territorio británico, deben evaluar si esas actuaciones pueden quedar comprendidas en la legislación penal del Reino Unido.
Empresas españolas que contratan con administraciones y organismos públicos británicos. Los procedimientos de contratación, la información suministrada, las relaciones con funcionarios y la ejecución de contratos pueden generar riesgos penales específicos.
Empresas tecnológicas, industriales, logísticas y de servicios. Las actividades relacionadas con datos, sistemas informáticos, medioambiente, seguridad laboral o comercio internacional pueden presentar riesgos adicionales cuando existe conexión con el Reino Unido.
Empresas españolas que actúan mediante representantes, directivos o equipos desplazados. Deben determinar qué facultades tienen realmente esas personas y si sus decisiones pueden atribuirse penalmente a la organización.
La cuestión determinante no es únicamente dónde está domiciliada la sociedad, sino qué actividad realiza, dónde se produce la conducta investigada, qué legislación penal resulta aplicable y quién adopta las decisiones relevantes.
2. El cambio fundamental: la empresa puede responder por los delitos de sus altos directivos
La reforma introduce una regla de atribución penal basada en la actuación de los denominados senior managers.
No se trata exclusivamente de los administradores societarios, consejeros delegados o directores generales.
La definición legal comprende a quienes desempeñan funciones significativas en la adopción de decisiones o en la dirección y organización de toda la empresa o de una parte sustancial de sus actividades.
Por tanto, según sus responsabilidades efectivas, podrían quedar comprendidos:
Un director comercial internacional.
Un director financiero.
Un director de operaciones.
Un responsable de contratación pública.
Un director regional con competencias relevantes.
Un responsable de compliance con funciones significativas de dirección.
Lo determinante no es el cargo que figura en el organigrama, sino la capacidad real de decisión y gestión dentro de la organización.
Además, no resulta necesario que el consejo de administración haya autorizado la comisión del delito.
Si el directivo comete una infracción penal en el ejercicio de actividades comprendidas dentro de su autoridad real o aparente, su actuación puede ser atribuida a la empresa.
Esta circunstancia exige revisar no solo las políticas corporativas, sino también las delegaciones de facultades, los procedimientos de autorización y los controles sobre quienes representan a la organización.
3. ¿Puede una empresa española ser perseguida penalmente por hechos ocurridos fuera del Reino Unido?
La respuesta exige una distinción fundamental.
La nueva legislación tiene alcance sobre entidades extranjeras, pero no establece una responsabilidad penal universal por cualquier delito cometido en España o en otro país.
La sección 250 contiene una limitación territorial expresa.
Cuando toda la conducta constitutiva del delito se produce fuera del Reino Unido, la nueva regla no permite imputar el delito a la organización si esta no podría ser perseguida por ese mismo hecho conforme a las reglas de jurisdicción extraterritorial aplicables.
Por ejemplo, una empresa española que realiza íntegramente en España una operación comercial con un cliente británico no queda automáticamente sometida a responsabilidad penal corporativa británica por el simple hecho de que su cliente esté establecido en Londres.
Distinto puede ser el supuesto de una empresa española cuyos directivos desarrollan en el Reino Unido actuaciones constitutivas de delito, o de conductas cometidas en el extranjero respecto de las cuales una norma penal británica establezca jurisdicción extraterritorial sobre esa empresa.
Por ello, deben diferenciarse tres conceptos:
Relación comercial con el Reino Unido: por sí sola, no determina responsabilidad penal.
Actividad empresarial con conexión territorial británica: puede generar exposición penal, dependiendo del delito y de las circunstancias.
Conducta comprendida en una norma penal británica con alcance extraterritorial: puede generar responsabilidad incluso cuando los hechos se desarrollan fuera del territorio británico, siempre que concurran los requisitos legales.
Esta distinción es esencial para evitar tanto la infravaloración de los riesgos como una interpretación excesiva de la nueva legislación.
4. Tres ejemplos prácticos para empresarios españoles
Caso 1. Una empresa española que participa en una licitación pública británica
Una empresa española presenta una oferta para suministrar equipamiento a un organismo público del Reino Unido.
Durante el procedimiento, su director comercial, que dispone de facultades significativas de decisión, interviene en una actuación que reúne los elementos de un delito de fraude o corrupción conforme a la legislación británica.
Si se acreditan el delito, la condición funcional de senior manager, el ejercicio de su autoridad y los presupuestos jurisdiccionales, la sociedad española podría afrontar responsabilidad penal en el Reino Unido.
No sería indispensable demostrar que el consejo de administración español ordenó personalmente la conducta.
Además, podrían concurrir otros regímenes de responsabilidad, particularmente los establecidos en la legislación británica contra el soborno y el fraude.
Consecuencia empresarial: los procedimientos de contratación pública internacional requieren controles específicos sobre las decisiones comerciales, las declaraciones presentadas y las relaciones con funcionarios e intermediarios.
Caso 2. Una empresa española con una delegación comercial en Londres
Una compañía española desarrolla actividades en el Reino Unido mediante una estructura comercial propia.
Su responsable de operaciones, con competencias significativas sobre la actividad británica, participa en una conducta delictiva relacionada con la gestión de datos, la seguridad informática o el cumplimiento de determinadas obligaciones legales.
La nueva regulación puede facilitar la atribución de ese delito a la organización cuando concurran sus requisitos.
La existencia de políticas corporativas que prohíban formalmente la conducta no impide, por sí sola, esa atribución.
Consecuencia empresarial: no basta con disponer de un código ético. Es necesario comprobar cómo se ejercen las competencias directivas y qué controles existen sobre las decisiones efectivamente adoptadas.
Caso 3. Una pyme española que exporta productos a una empresa británica
Una pequeña empresa española fabrica productos en Murcia y los vende a un distribuidor establecido en Manchester.
La fabricación, la gestión y las decisiones comerciales se desarrollan íntegramente en España.
El simple hecho de exportar al Reino Unido no convierte a la sociedad en responsable penal conforme a la sección 250.
Será necesario examinar si existe alguna conducta delictiva sometida a la jurisdicción británica y si concurren los restantes requisitos de imputación.
Consecuencia empresarial: las pymes exportadoras deben realizar una evaluación proporcionada de sus riesgos, sin asumir que toda relación comercial internacional exige implantar automáticamente un sistema completo de compliance británico.
5. ¿Cómo afecta a las empresas españolas que contratan con el Estado británico?
La contratación con administraciones y organismos públicos del Reino Unido merece una atención particular.
Las empresas españolas que participan en licitaciones, contratos de suministro, proyectos tecnológicos, infraestructuras o servicios públicos deben distinguir entre dos ámbitos de responsabilidad.
El primero es penal. Una conducta de fraude, soborno, falsedad u otro delito aplicable puede generar responsabilidad de la empresa cuando concurren los requisitos establecidos en la legislación británica.
El segundo es contractual y administrativo. La normativa británica de contratación pública contempla mecanismos de exclusión de proveedores por determinadas conductas, condenas o circunstancias legalmente previstas.
La nueva sección 250 no establece por sí misma una prohibición automática de contratar con el sector público. Sin embargo, una eventual condena penal corporativa puede tener consecuencias adicionales sobre la capacidad de una empresa para participar en determinados procedimientos de contratación.
Por tanto, las empresas españolas que aspiran a contratar con organismos británicos deben analizar conjuntamente sus riesgos penales, los requisitos de integridad exigibles y las condiciones específicas de cada licitación.
Una política eficaz de cumplimiento no debe limitarse a prevenir delitos. También debe proteger la capacidad de la empresa para mantener relaciones comerciales y acceder a nuevas oportunidades de contratación.
6. ¿Es suficiente el programa de compliance penal español?
Una empresa española puede disponer de un modelo de organización y gestión conforme al artículo 31 bis del Código Penal y, sin embargo, necesitar controles adicionales para sus operaciones británicas.
La razón es jurídica: el régimen español y la nueva regla británica responden a presupuestos de atribución diferentes.
En España, el artículo 31 bis contempla, bajo determinadas condiciones, la posibilidad de exención de responsabilidad penal cuando la organización ha implantado y ejecutado eficazmente modelos adecuados de prevención.
En cambio, la sección 250 británica no establece una eximente general basada en la existencia de procedimientos adecuados de compliance.
Esto significa que una empresa no puede considerar neutralizado su riesgo penal británico únicamente porque dispone de un programa certificado, un código ético o un sistema de prevención conforme a estándares internacionales.
Tampoco significa que esos instrumentos carezcan de utilidad.
Un programa eficaz permite identificar los riesgos, establecer controles, prevenir delitos, detectar irregularidades y acreditar las medidas adoptadas por la organización.
Además, debe distinguirse la sección 250 de otros regímenes británicos, como el delito de failure to prevent fraud, que sí contempla una defensa específica relacionada con procedimientos razonables de prevención.
La conclusión es clara: el compliance español constituye una base de trabajo, pero su suficiencia debe comprobarse frente a los riesgos concretos de la actividad desarrollada en el Reino Unido.
7. ¿Qué deben hacer ahora las empresas españolas?
La reforma no exige que todas las empresas españolas implanten indiscriminadamente nuevos programas de cumplimiento.
Exige identificar qué organizaciones están realmente expuestas y adoptar medidas proporcionadas a sus actividades.
Desde una perspectiva preventiva, resulta recomendable actuar en cinco ámbitos:
Primero. Identificar las operaciones vinculadas al Reino Unido. Determinar si la empresa mantiene relaciones comerciales, desarrolla actividades en territorio británico, dispone de establecimientos o participa en contratación pública.
Segundo. Revisar las facultades de sus directivos. Identificar quiénes ejercen funciones significativas de decisión, representación, organización o control, con independencia de su denominación formal.
Tercero. Actualizar el mapa de riesgos penales. Incorporar los delitos británicos potencialmente aplicables a las actividades efectivamente desarrolladas, incluyendo, cuando corresponda, fraude, corrupción, protección de datos, delitos informáticos, seguridad laboral o medioambiente.
Cuarto. Revisar los procedimientos de control. Evaluar las autorizaciones, la supervisión de operaciones sensibles, la intervención de intermediarios, las investigaciones internas y los mecanismos de detección de irregularidades.
Quinto. Documentar y verificar la eficacia del sistema. No basta con aprobar protocolos. Es necesario comprobar su aplicación, formar a los directivos y conservar evidencias de las decisiones y controles realizados.
Estas actuaciones deben adaptarse al tamaño de la empresa, su estructura organizativa, su sector y la intensidad de su relación comercial con el Reino Unido.
8. La nueva dimensión del riesgo empresarial: responsabilidad penal, patrimonio y reputación
La reforma británica no debe interpretarse únicamente como una modificación técnica de las reglas de imputación penal.
Tiene consecuencias potenciales para la gestión del riesgo corporativo.
Una investigación penal puede afectar a la continuidad de determinadas relaciones comerciales, generar costes de defensa, comprometer la reputación de la empresa y provocar revisiones de sus relaciones contractuales.
Cuando se produce una condena, las sanciones dependerán del delito correspondiente y del régimen legal aplicable. En determinados delitos graves pueden imponerse multas de cuantía ilimitada.
A ello pueden añadirse consecuencias regulatorias, contractuales o de contratación pública, siempre que concurran sus respectivos presupuestos legales.
Por tanto, el empresario español debe considerar el riesgo penal internacional como una dimensión de la gestión ordinaria de su organización.
La internacionalización empresarial no implica únicamente adaptar contratos, fiscalidad, logística y condiciones comerciales.
También exige conocer las reglas penales de los mercados en los que se opera y las circunstancias en las que una decisión directiva puede comprometer jurídicamente a toda la organización.
9. La prevención penal internacional como instrumento de protección empresarial
La entrada en vigor de la Crime and Policing Act 2026 refuerza una realidad que las empresas internacionalizadas no deberían ignorar: la responsabilidad penal corporativa ya no puede analizarse exclusivamente desde la legislación del país donde se encuentra domiciliada la sociedad.
Para una empresa española con intereses comerciales en el Reino Unido, la cuestión no consiste en implantar más documentos o acumular certificaciones.
Consiste en conocer su exposición penal real, identificar las decisiones que pueden comprometer a la organización y establecer controles eficaces sobre las actividades de mayor riesgo.
En este contexto, Mendías Bujedo Abogados, despacho especializado en Derecho Penal Corporativo, Compliance e Investigaciones Internas, aborda la prevención de riesgos penales empresariales desde una perspectiva jurídica orientada a la protección de la empresa, sus administradores y sus directivos.
El análisis de las operaciones internacionales, la revisión de los modelos de prevención y la identificación de riesgos de responsabilidad corporativa permiten adoptar decisiones empresariales con mayor seguridad jurídica, incluyendo, cuando resulte necesario, la coordinación con asesoramiento especializado en Derecho británico.
Conclusión: comerciar con el Reino Unido exige conocer las nuevas reglas
La Crime and Policing Act 2026 amplía significativamente los supuestos en los que una organización puede responder penalmente por delitos cometidos por sus altos directivos.
Para las empresas españolas, el cambio no significa que toda operación con un cliente británico genere responsabilidad penal.
Significa que aquellas que desarrollan actividades sometidas a la jurisdicción británica deben conocer cómo pueden atribuirse penalmente a la organización las conductas de quienes ejercen funciones significativas de dirección.
La principal medida preventiva consiste en determinar la exposición real de la empresa y adaptar sus controles a los riesgos identificados.
La responsabilidad penal corporativa no comienza cuando se abre una investigación. El riesgo se origina antes, en las decisiones empresariales que se adoptan sin conocer suficientemente sus consecuencias jurídicas.
MENDÍAS BUJEDO ABOGADOS
Derecho Penal Corporativo · Corporate Compliance · Investigaciones Internas
Madrid · Murcia · Alicante | Servicios jurídicos en toda España
Madrid: 910 051 342Murcia y Alicante: 868 080 908WhatsApp: 689 542 972
Web: mendiasbujedo.abogado | amb.abogado
Nota jurídica: artículo informativo basado en la legislación británica vigente a noviembre de 2026. Su aplicación a una sociedad española requiere examinar los hechos, la jurisdicción competente, el tipo penal y la estructura de la organización. No sustituye el asesoramiento específico en Derecho del Reino Unido.